最終更新日:

EV充電スタンドは儲かるのか|節税と10年間の固定収入の仕組み

EV充電スタンド投資を検討している法人経営者の方へ

今期の法人税を圧縮しながら、
10年間の安定収入を積み上げる。

約745万円

初年度の節税効果
投資額約2,128万円・法人税率35%の場合

10年間

固定収入が保証される期間
充電売上が下回っても運営会社が補填

  • 節税効果 約745万円|約2,128万円を当期全額損金計上。今期の法人税を一気に圧縮
  • 設置から管理まで完全委託|購入後にオーナーが動くことはゼロ
  • 担保なしのフルローンで始められる|日本政策金融公庫含む23都道府県で融資実績あり

267基

全国設置実績
(2025年9月末時点)

10年間

固定収入
保証期間

無料で問い合わせする

顧問税理士様への相談前の情報収集にご利用ください。

Empathy

EV充電スタンド投資を検討する際によくある疑問

よく寄せられる疑問

まず、リスクから確認してください。

Honest Risk ── 3つのリスクと対処方法

3つのリスクとその対処方法

以下のリスクは実在します。「安全・確実」という説明は信頼しないでください。それぞれのリスクと対処方法を確認してください。

リスク1:税務調査で損金計上が否認されるリスク

節税商品への投資で最も警戒すべきは、税務調査による否認です。実際、根拠の薄い節税スキームでは否認事例が相次いでいます。

▼ 対処方法

中小企業経営強化税制(A類型)は経産省が認定する公的制度です。税務調査が入った場合も、売買契約書・工業会証明書・経産省認定書の書面で対応できます。

リスク2:運営会社が撤退・倒産するリスク

過去に倒産した節税商品は、節税を目的として商材を探し続けた結果、制度変更で事業が成立しなくなりました。同じ構図にならないか、確認する必要があります。

▼ 対処方法

EV充電スタンドは「充電インフラを全国に広げる」実業が先にあります。節税制度の有無にかかわらず事業は継続します。全国267基の設置実績・東証プライム上場企業との業務提携が事業継続性の根拠です。

リスク3:EV普及が遅れた場合の収益リスク

EV普及が想定より遅れた場合、充電器の稼働率が下がり、充電売上が低下する可能性があります。

▼ 対処方法

メンテナンスプランでは、充電売上が固定収入を下回った場合に運営会社が補填する契約構造になっています。市場変動が直接収入に影響しない仕組みです。また、日本の急速充電器は1台で平均162台のEVを支えており、中国の21台、欧州の78台と比べて大きく不足しています(出典:IEA Global EV Outlook 2024)。

Distinction

「節税のために作った商品」と「実業として成立している商品」は、まったく別物です。

過去に問題となった節税商品との根本的な違いは「実業があるかどうか」です。

比較項目 節税目的商品 EV急速充電器
実業ベースの設備投資
事業の目的 節税のために商材を探した EVインフラを広げるための実業
節税制度廃止後 別の節税商材を探す(崩壊の構造) 事業継続を明言(実業があるから継続可)
収益の根拠 市場実態が不明(誰が使うのか?) 全国267基稼働中の充電売上
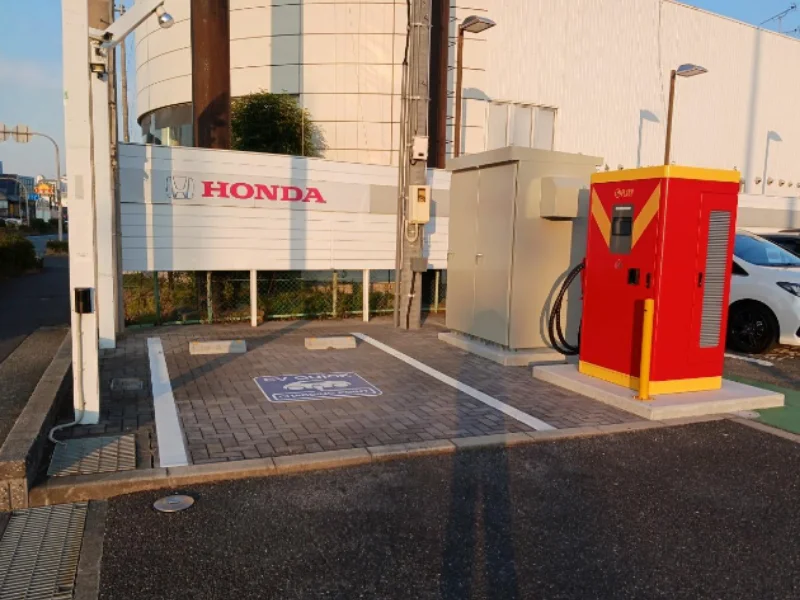
設置実績 不明・または少数 全国267基(Honda Cars・市役所・道の駅等)
上場企業との関係 なし 東証プライム上場企業と業務提携
融資の通りやすさ 困難なケースが多い 日本政策金融公庫含む23都道府県で実績

Why Now

日本の急速充電器は、1台で162台のEVを支えています。

「EVがまだ普及していない」という理由でインフラ投資を躊躇することが、最大の機会損失になる可能性があります。
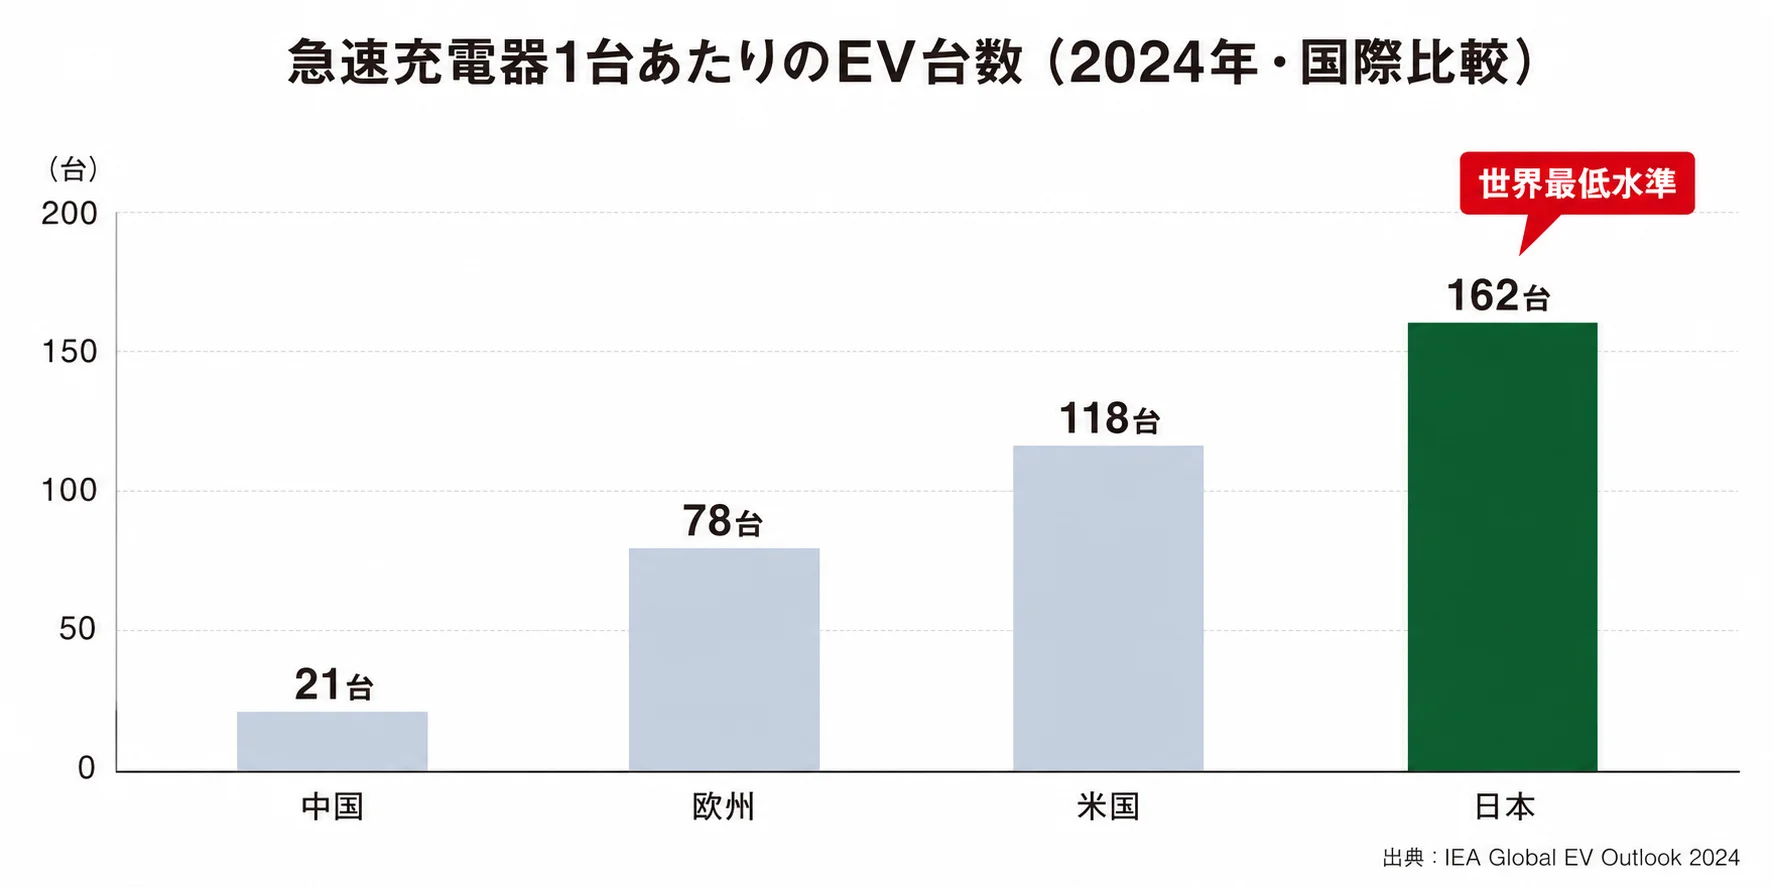
急速充電器1台あたりのEV台数 国際比較:中国21台・欧州78台・米国118台・日本162台(世界最低水準)

中国

1台で
21台支える

欧州

1台で
78台支える

米国

1台で
118台支える

日本

1台で
162台支える

世界最低水準

How It Works

中小企業経営強化税制A類型:経産省が認定する当期全額経費化の仕組み

この投資で使える節税制度は、経産省が認定する「中小企業経営強化税制(A類型)」です。

節税①(推奨)

当期全額損金計上

取得した事業年度に設備購入額を全額損金計上。例:約2,128万円 × 法人税率35% = 約745万円の節税効果

節税②(選択肢)

税額控除(最大10%)

納税額から直接控除。赤字・繰越欠損があり課税所得が少ない法人に有利なケースあり。どちらが有利かは顧問税理士と確認を

対象法人の条件

※ 消費税還付(充電器本体のみ・課税事業者限定)も別途検討できます。詳細は面談でご説明します。個別の節税効果は顧問税理士にご確認ください。

Comparison

主な法人節税手法との比較

比較軸 オペレーティング
リース
法人
生命保険
4年落ち
中古車
EV急速充電器
(中小企業経営
強化税制)
損金算入率 初年度約80%
(2年で全額)
40〜60% 法定耐用
年数で按分
100%
(当期全額)
最低金額 3,000〜
5,000万円
なし 数百万円〜 約2,128万円〜
収益期間 7〜12年 解約時 売却時 10年間
毎年収入
固定収入保証 なし なし なし あり
(10年間保証)
フルローン 場合による 場合による 場合による 対応実績あり
(担保不要)

— 各数値は一般的な目安です。

Trust

実業の証拠:全国267基の設置実績と東証プライム上場企業との業務提携

267基

全国設置実績
(2025年9月末時点)

23都道府県

融資実績
(日本政策金融公庫含む)

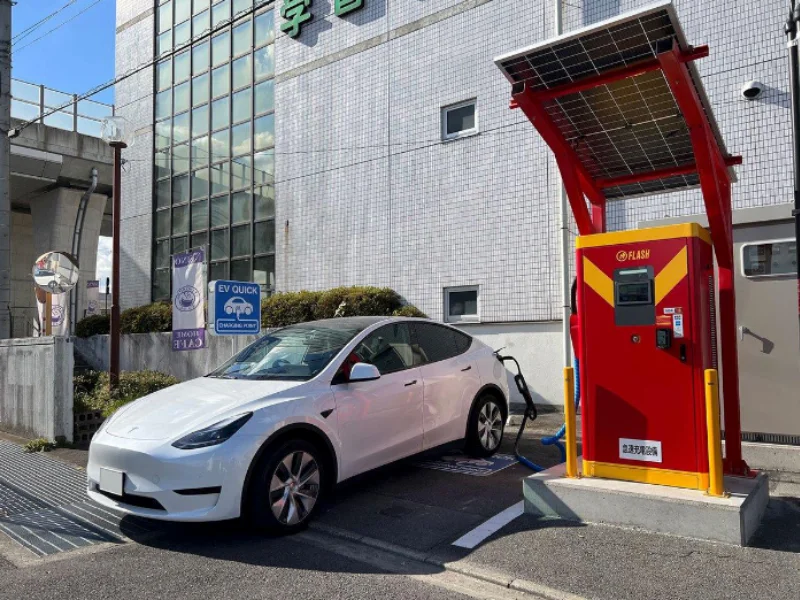
EV急速充電スタンド設置実績 Honda Cars拠点 EV急速充電スタンド設置実績 道の駅・商業施設 EV急速充電スタンド設置実績 公共施設

設置先の実績(一部)

Honda Cars 16拠点 大阪市地下鉄 神戸市・六甲山 オートバックス 道の駅 コインランドリー スーパー・商業施設 宿泊施設

東証プライム上場企業との業務提携

東証プライム上場企業と業務提携し、充電器設置ネットワークの展開で協力関係にあります。上場企業との提携は、事業継続性と信用力の外部評価を示しています。

Urgency

2027年3月31日。
中小企業経営強化税制の現行適用期限です。

この税制は延長される可能性もありますが、現行の制度が使えることが確定しているのは2027年3月31日までです。

今期の利益が出ているなら、経費化できる機会を一度逃すと、その分の法人税を納めることになります。

来期を狙うなら、今が動き出しの分岐点です。

無料で問い合わせする

決算月をお伝えいただければ今期に間に合うかをお伝えします。

FAQ

よくある質問

出発点が異なります。過去に問題となった節税目的型の商品は「節税のために商材を探し、節税できなくなったら別の商材に切り替えた」ビジネスモデルでした。EV急速充電器は「充電インフラを全国に広げる」という実業が先にあり、節税は中小企業経営強化税制の適用結果に過ぎません。「節税制度がなくなっても事業を続ける」と運営会社が明言しており、全国267基の設置実績と東証プライム上場企業との業務提携が事業継続性の根拠になっています。

中小企業経営強化税制(A類型)は経産省が認定する公的制度であり、税務調査が入った場合は、売買契約書・工業会証明書・経産省認定書の書面を提示することで対応できます。ただし個別の税務判断はお客様の状況によりますので、顧問税理士にご確認ください。

メンテナンスプランでは10年間の固定収入が保証されています。充電売上が固定収入を下回った場合は運営会社が補填する契約構造です。充電売上が上回った分は運営会社のメンテナンス費用に充当されます。「保証」とは運営会社による補填義務であり、運営会社の事業継続が前提です。全国267基の実績・東証プライム上場企業との業務提携・23都道府県での融資実績が事業継続性の裏付けになっています。

自分の土地は必要ありません。設置場所は運営会社が手配します。設置候補地は商業施設・ロードサイド店舗・公共施設・マンション駐車場などで、Honda Cars 16拠点・大阪市地下鉄・道の駅・オートバックスなど全国267基の実績があります。オーナーは場所を用意する必要はなく、購入後の管理・運営もすべて運営会社に委託されます。

補助金の交付は採択審査の結果によります。CEV補助金(最大250万円)・インフラ補助金(最大150万円)の合計最大400万円が対象です(参考:次世代自動車振興センター)。令和5年度・令和6年度の補助金活用実績があります。補助金なしのケースも含めた投資計画はお問い合わせ後の面談でご説明します。

決算月によって異なります。お問い合わせ時に決算月をお伝えいただければ、今期に間に合うかどうかをお伝えします。お早めにご連絡ください。

フルローンでの取得実績があります。日本政策金融公庫・地方銀行・信用金庫など、23都道府県での融資実績があり、担保不要で取得できるケースもあります。金利は2%前後、返済期間は6〜10年が目安です。ローン返済完了後は固定収入がそのまま手元に残ります。詳細はお問い合わせ後の面談でご説明します。

メンテナンスプランでは、稼働率による採算の変動を運営会社が負う契約構造です。充電売上にかかわらず10年間の固定収入があり、充電売上が固定収入を下回った場合は運営会社が補填します。補填は運営会社の事業継続が前提となるため、事業の実績は面談でご説明します。

Contact

お気軽にお問い合わせください

担当者より2営業日以内にご連絡いたします。
顧問税理士様への相談前の情報収集にご利用ください。

※個人の方は「12月」を選択してください

プライバシーポリシーに同意のうえ送信してください。

無料で問い合わせする